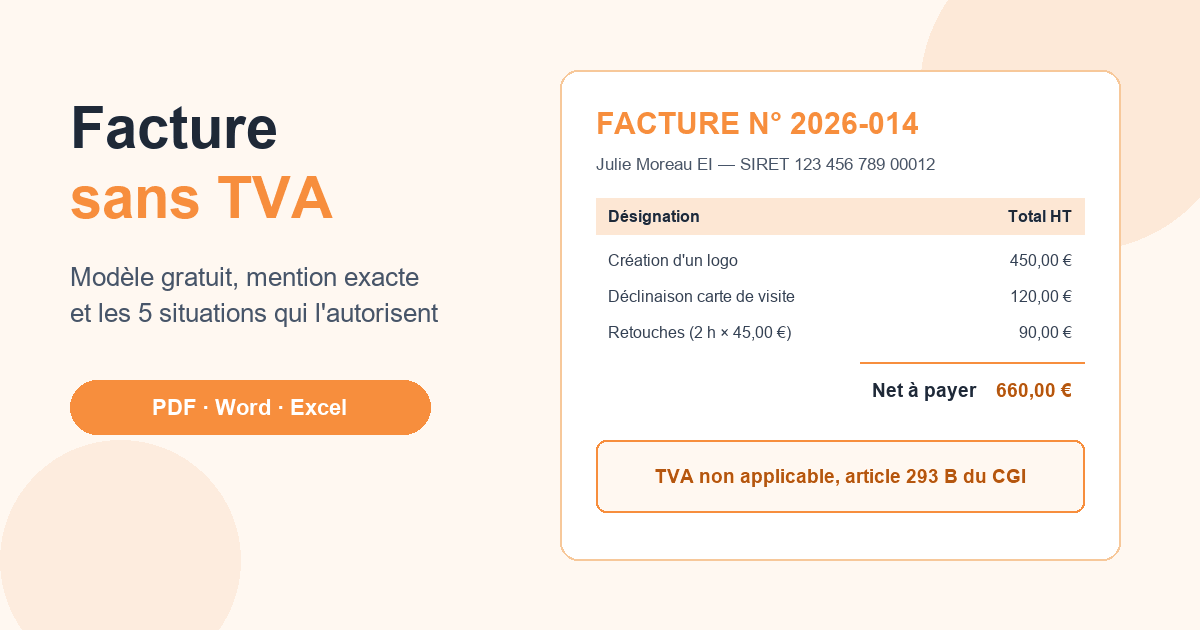
Vous êtes auto-entrepreneur ou en micro-entreprise et vous ne facturez pas la TVA ? Votre facture doit le dire, avec une mention précise. Voici un modèle de facture sans TVA prêt à remplir, la mention exacte à recopier, et les situations où une facture peut ne pas comporter de TVA, chacune avec sa propre mention.
Télécharger les modèles sans TVA
Modèle de facture sans TVA
Facture d'une prestation de services en franchise en base, pour un client professionnel (660 € : logo, carte de visite, retouches), avec la mention « TVA non applicable, article 293 B du CGI », l'échéance, les pénalités de retard et l'indemnité de 40 €.
Télécharger le PDF
Modèle de devis sans TVA
Le devis correspondant, pour un client professionnel (mêmes lignes, 660 €), avec sa durée de validité, la mention 293 B et la zone « bon pour accord » à signer par le client.
Télécharger le PDF
Modèle de facture sans TVA gratuit (auto-entrepreneur, micro-entreprise)
Le modèle ci-dessus est une facture de prestation de services établie en franchise en base. Il existe aussi en Word et en Excel, avec le devis correspondant. Choisissez Excel si vous voulez que les totaux se calculent seuls (les montants sont des formules), Word si vous voulez surtout ajouter votre logo et mettre en page librement.
Voici ce que contient la facture d'exemple :
Facture n° 2026-014 — Julie Moreau EI, graphiste en franchise en base
| Désignation | Qté | Prix unitaire HT | Total HT |
|---|
| Création d'un logo (3 propositions, 2 séries de retouches) | 1 forfait | 450,00 € | 450,00 € |
| Déclinaison du logo sur carte de visite (recto verso) | 1 forfait | 120,00 € | 120,00 € |
| Retouches supplémentaires demandées par le client | 2 heures | 45,00 € | 90,00 € |
| Total HT | 660,00 € |
| Net à payer | 660,00 € |
Au-dessus du tableau figurent la date de la facture, la période de la prestation, la nature de l'opération et l'échéance ; en dessous, la mention « TVA non applicable, article 293 B du CGI », le mode de paiement et, parce que le client est une entreprise, le taux des pénalités de retard et l'indemnité forfaitaire de 40 € pour frais de recouvrement. Pour un client particulier, ces deux dernières mentions ne sont pas obligatoires et l'indemnité de 40 € ne peut pas lui être réclamée. Les coordonnées sont fictives : remplacez-les par les vôtres, sans oublier « EI » après votre nom si vous êtes entrepreneur individuel.
La mention exacte à recopier
En franchise en base, le libellé est fixé par la loi elle-même (article 293 E du code général des impôts) :
TVA non applicable, article 293 B du CGI
Placez-la sur chaque facture, près du total. Les sites de l'administration l'écrivent parfois « art. 293 B du CGI » ou « TVA non applicable - article 293 B du CGI » : ces variantes se rencontrent sur ses propres pages, mais le seul libellé écrit dans la loi est celui ci-dessus. Les erreurs les plus fréquentes :
- « Exonéré de TVA » : ne remplace pas la mention. La franchise n'est pas une exonération au sens de l'article 261 du CGI, qui vise certaines activités (santé, enseignement…) et appelle une autre mention.
- « Non assujetti à la TVA » : faux également. Un franchisé est assujetti ; il ne facture simplement pas la taxe.
- « TVA non applicable » sans l'article, ou une ligne « TVA 0 % » : la mention doit citer sa base légale, et aucun montant de TVA ne doit apparaître.
À savoir pour 2027 : les règles de TVA quittent le code général des impôts pour un nouveau code (le code des impositions sur les biens et services) le 1er janvier 2027. La mention actuelle reste valable tant que les textes d'application n'en fixent pas une nouvelle ; nous mettrons cette page à jour à ce moment-là.
Une facture sans TVA contient les mêmes informations qu'une facture ordinaire, à quelques différences près :
- Les prix sont hors taxes : prix unitaire HT sur chaque ligne, total HT, puis net à payer du même montant.
- Aucune TVA n'apparaît : ni taux, ni montant, ni colonne TVA.
- La mention 293 B remplace le taux et le montant de TVA.
- Votre numéro de TVA intracommunautaire n'est pas exigé en franchise, sauf pour les prestations à un client professionnel d'un autre pays de l'Union européenne (voir plus bas).
Le reste ne change pas : numéro de facture dans une suite chronologique continue, date, vos nom, adresse et SIRET, les coordonnées du client, la désignation précise, les quantités, la date de la prestation, l'échéance et, pour un client professionnel, les pénalités de retard et l'indemnité de 40 €. La liste complète est détaillée dans notre guide comment facturer en micro-entreprise.
Les 5 situations où l'on facture sans TVA (et la mention de chacune)
« Sans TVA » recouvre des situations juridiquement différentes. Voici les 5 plus courantes (il en existe d'autres, comme le régime de la marge sur les biens d'occasion). La mention à porter dépend de la raison pour laquelle il n'y a pas de TVA, pas du fait que votre client soit un particulier ou une entreprise.
| Situation | Qui est concerné | Mention sur la facture |
|---|
| 1. Franchise en base | Micro-entrepreneurs, et toute entreprise sous les seuils de chiffre d'affaires | « TVA non applicable, article 293 B du CGI » (libellé imposé par la loi) |
| 2. Activité exonérée | Professions médicales et paramédicales réglementées, psychologues, certains enseignements, formation professionnelle continue avec attestation de l'administration, location nue d'habitation… | Par exemple « Exonération de TVA, article 261, 4, 1° du CGI » (santé) : aucun libellé n'est imposé, la loi admet toute mention indiquant l'exonération ; citer l'article est l'usage |
| 3. Association | Sous conditions : services rendus aux membres, activités lucratives accessoires d'une association non lucrative… | Par exemple « Exonération de TVA, article 261, 7-1° du CGI », ou la mention 293 B si elle est en franchise |
| 4. Autoliquidation | Prestation de services (règle générale) à un client professionnel d'un autre pays de l'UE ; sous-traitance dans le bâtiment en France | « Autoliquidation » ; pour un client de l'UE, avec votre numéro de TVA intracommunautaire et celui du client |
| 5. Client hors de l'UE | Prestation de services (règle générale) à un professionnel établi hors de l'UE ; export de biens | « TVA non applicable – art. 259-1 du CGI » (services) ; « Exonération de TVA, article 262 I du CGI » (export de biens) |
1. La franchise en base : le cas de la micro-entreprise
C'est le régime par défaut de la micro-entreprise, mais il n'est pas réservé aux micro-entrepreneurs : toute entreprise, quelle que soit sa forme, en bénéficie tant qu'elle reste sous les seuils et n'a pas opté pour la TVA. En contrepartie, vous ne récupérez pas la TVA payée sur vos achats. Les seuils, les règles de dépassement et le passage à la TVA sont détaillés dans notre guide franchise de TVA auto-entrepreneur 2026.
2. Une activité exonérée par la loi
Certaines activités sont exonérées de TVA quel que soit le chiffre d'affaires : les soins dispensés par les professions médicales et paramédicales réglementées (infirmier, masseur-kinésithérapeute…) et par les psychologues, l'enseignement dispensé dans certains établissements et les cours particuliers donnés par un enseignant payé directement par ses élèves, la formation professionnelle continue lorsque l'organisme a obtenu une attestation de l'administration (formulaire 3511-SD), la location nue d'un logement. Ce n'est pas la franchise : il n'y a pas de seuil à surveiller, et la mention cite l'article d'exonération, pas l'article 293 B. Attention, toutes les pratiques de bien-être ne sont pas exonérées : un sophrologue ou un naturopathe (qui n'est pas médecin) relève de la franchise, puis de la TVA à 20 % au-delà des seuils (voir notre modèle de facture de sophrologue). Si vous exercez une activité exonérée et une activité qui ne l'est pas, le plus lisible est d'établir des factures séparées, chacune avec sa mention.
3. Une association
Une association facture sans TVA lorsque ses opérations sont exonérées, à condition d'avoir une gestion désintéressée et des activités non lucratives prépondérantes : services à caractère social, éducatif, culturel ou sportif rendus à ses membres, activités lucratives accessoires tant que ces recettes ne dépassent pas 81 051 € ni l'année précédente ni l'année en cours (seuil 2026), certaines manifestations de soutien. Si ses activités sont taxables, elle peut aussi relever de la franchise en base, avec les mêmes seuils qu'une entreprise, et porter la mention 293 B. À l'inverse, si vous facturez une association, votre facture suit votre propre régime : la TVA ne dépend pas du client.
4. L'autoliquidation : c'est le client qui paie la TVA
Pour une prestation de services rendue à une entreprise établie dans un autre pays de l'Union européenne, la TVA est en règle générale due par le client, dans son pays (sauf exceptions, notamment les travaux sur un immeuble situé en France). La facture porte la mention « Autoliquidation », votre numéro de TVA intracommunautaire et celui du client. Cela vaut aussi en franchise : un micro-entrepreneur qui travaille pour un client professionnel européen doit donc demander un numéro de TVA intracommunautaire et déposer une déclaration européenne de services auprès des douanes (sur papier possible pour les franchisés). Ces prestations n'entrent pas dans le chiffre d'affaires qui compte pour les seuils de franchise.
En France, l'autoliquidation s'applique aussi à la sous-traitance dans le bâtiment : le sous-traitant facture sans TVA avec la mention « Autoliquidation ». Un sous-traitant en franchise, lui, porte la mention 293 B. Le cas est détaillé dans notre exemple de facture d'électricien.
5. Un client hors de l'Union européenne
Une prestation de services rendue à une entreprise établie hors de l'Union européenne n'est en règle générale pas soumise à la TVA française (sauf exceptions, notamment les travaux sur un immeuble situé en France) : la facture porte « TVA non applicable – art. 259-1 du CGI ». Vérifiez que votre client est bien un professionnel (numéro d'entreprise de son pays, site, bon de commande) et gardez-en la preuve. Pour une vente de biens expédiés hors de l'UE, l'exportation est exonérée (« Exonération de TVA, article 262 I du CGI ») ; ces ventes-là comptent dans le seuil de 85 000 € de la franchise.
Facture sans TVA à un particulier
Facturer un particulier ne change rien à la TVA : en franchise, votre facture porte la même mention 293 B ; si vous êtes redevable, vous facturez la TVA, que le client soit un particulier ou une entreprise. Ce qui change, ce sont les obligations autour du document :
- Prestation de services : vous devez remettre une note (une facture) dès que le prix atteint 25 € TTC, et en dessous si le client la demande. Elle indique la somme totale hors taxes et toutes taxes comprises, identiques sans TVA.
- Vente de biens : la facture n'est obligatoire qu'à la demande du client, pour une vente à distance vers un particulier d'un autre pays de l'Union européenne, ou pour une livraison intracommunautaire exonérée.
- Pénalités de retard et indemnité de 40 € : ces mentions ne sont pas obligatoires pour un particulier, et l'indemnité de 40 € ne peut être réclamée qu'à un professionnel.
Une facture adressée à un particulier n'a pas à être électronique : un PDF envoyé par e-mail reste possible après la réforme. À partir du 1er septembre 2027, les micro-entreprises transmettront en revanche à l'administration, par leur plateforme, les montants de ces ventes (e-reporting), tous les deux mois en franchise. Enfin, un particulier qui vend ponctuellement ses affaires n'établit pas de facture : il ne s'agit pas d'une activité professionnelle.
Facture sans TVA entre professionnels
En franchise, vous facturez un client professionnel sans TVA, exactement comme un particulier. Votre client n'a aucune TVA à déduire sur votre facture, ce qu'il sait grâce à la mention 293 B. Si vous faites apparaître de la TVA par erreur, vous la devez au Trésor du seul fait de l'avoir facturée, et votre client ne peut pas la récupérer.
La facture électronique change le mode d'envoi, pas la mention. Depuis le 1er septembre 2026, toutes les entreprises, micro-entreprises comprises, doivent pouvoir recevoir des factures électroniques par une plateforme agréée. À partir du 1er septembre 2027, les micro-entreprises devront aussi émettre leurs factures aux clients professionnels établis en France au format électronique, franchise comprise, et porter quatre nouvelles mentions (dont le numéro SIREN du client et la nature de l'opération : biens, services ou les deux). Le calendrier complet est dans notre article sur la facture électronique pour auto-entrepreneur.
Devis sans TVA
L'article 293 E du CGI, qui impose la mention 293 B, vise la facture et la note d'honoraires, pas le devis. L'y indiquer évite pourtant les malentendus : le montant du devis est le prix final, sans TVA à ajouter. Le modèle de devis sans TVA de cette page reprend les mêmes lignes que la facture, avec une durée de validité et une zone « bon pour accord » à faire signer. Pour un exemple chiffré dans le bâtiment, voir notre exemple de devis de plombier.
Sans TVA, exonéré, non assujetti, hors champ : quatre mots, quatre situations
- Sans TVA (franchise en base) : vous êtes assujetti mais ne facturez pas la taxe. Vous êtes concerné par la facture électronique et l'e-reporting.
- Exonéré : la loi dispense l'opération de TVA. Les exonérations de l'article 261 (santé, enseignement, formation…) sortent de la facture électronique et de l'e-reporting, mais l'entreprise doit tout de même pouvoir recevoir des factures électroniques depuis le 1er septembre 2026 ; l'export et les livraisons intracommunautaires, exonérés par d'autres articles, restent dans l'e-reporting.
- Non assujetti : la personne n'exerce pas d'activité soumise à la TVA (un particulier, une association non lucrative qui remplit les conditions).
- Hors champ : l'opération n'est pas imposable, par exemple une indemnité versée sans contrepartie. Elle sort aussi de la facture électronique et de l'e-reporting. En revanche, une prestation facturée à l'étranger, non imposable en France, reste dans l'e-reporting.
Jusqu'à quand facturer sans TVA ?
Tant que votre chiffre d'affaires reste sous les seuils. En 2026, la TVA s'applique dès le jour où le chiffre d'affaires de l'année dépasse 41 250 € (prestations de services) ou 93 500 € (ventes et hébergement), pour les opérations réalisées à partir de cette date. Elle s'applique aussi au 1er janvier si le chiffre d'affaires de l'année précédente a dépassé 37 500 € ou 85 000 €. Depuis 2025, il n'y a plus de tolérance sur deux ans. En cas de dépassement en cours d'année, vous établissez des factures rectificatives pour les opérations réalisées à partir de cette date (acomptes compris) auprès de clients professionnels, demandez un numéro de TVA intracommunautaire et prévenez votre service des impôts. Tout le détail est dans notre guide franchise de TVA 2026.
Faire vos factures sans TVA avec Yoyolo
Dans Yoyolo, vous indiquez une fois dans votre profil que vous ne facturez pas la TVA. Vos factures, avoirs et devis sortent alors sans colonne TVA, avec la mention « TVA non applicable, art. 293 B du CGI » imprimée automatiquement, et une seule fois : si vous l'avez déjà écrite dans vos mentions légales, Yoyolo n'en ajoute pas une seconde. Le texte est modifiable dans votre profil (champ « Motif d'exonération de TVA »).
- Le jour où vous passez à la TVA, un interrupteur dans le profil suffit : vous choisissez ensuite le taux ligne par ligne (20 %, 10 %, 5,5 %…), et vos anciennes factures restent inchangées. Yoyolo ne surveille pas vos seuils à votre place : le tableau de bord montre votre chiffre d'affaires facturé mois par mois, à comparer vous-même aux seuils.
- Pour un client établi en Belgique ou au Luxembourg (Yoyolo propose la France, la Belgique, le Luxembourg, la Suisse et Monaco), vous renseignez son numéro de TVA, qui s'imprime sur la facture ; la mention « Autoliquidation » s'ajoute vous-même, dans vos mentions légales ou en ligne de texte libre sur la facture. En franchise, le champ de votre propre numéro de TVA intracommunautaire est masqué dans le profil : inscrivez-le dans vos mentions légales. Pour une association ou une activité exonérée, Yoyolo ne propose pas de réglage dédié : vérifiez la mention qui s'applique à votre cas.
- Facture électronique : chaque facture émise est un PDF Factur-X, y compris en franchise. Une fois votre entreprise raccordée à la plateforme agréée Super PDP depuis le menu « Facturation électronique », vos factures aux clients professionnels établis en France (avec un SIRET) leur sont transmises à l'envoi, et les données de vos ventes aux particuliers et de vos encaissements sont transmises à la plateforme.
Sources
Rédigé par Lagrume SAS, éditeur de Yoyolo. Règles vérifiées aux sources officielles le 24 septembre 2026. Cet article donne une information générale : pour une situation particulière, rapprochez-vous de votre service des impôts ou d'un expert-comptable.
Questions fréquentes
Quelle mention mettre sur une facture sans TVA ?
En franchise en base (cas des micro-entrepreneurs), la mention est « TVA non applicable, article 293 B du CGI » : c'est le libellé écrit dans la loi (article 293 E du CGI). L'administration l'abrège souvent en « art. 293 B du CGI » sur ses propres sites ; recopier le libellé de la loi évite toute discussion. Une activité exonérée, une association exonérée, l'autoliquidation ou un client hors de l'Union européenne ont chacun une mention différente : voir le tableau des 5 situations.
Auto-entrepreneur : facture avec ou sans TVA ?
Sans TVA tant que vous êtes en franchise en base. En 2026, il faut que le chiffre d'affaires de 2025 n'ait pas dépassé 37 500 € pour les prestations de services ou 85 000 € pour les ventes et l'hébergement, et que celui de 2026 ne dépasse pas 41 250 € ou 93 500 €. La franchise n'est pas réservée à la micro-entreprise : toute entreprise sous ces seuils en bénéficie, sauf si elle a opté pour la TVA.
Peut-on faire une facture sans TVA entre professionnels ?
Oui. En franchise, vous facturez votre client professionnel sans TVA, avec la mention 293 B ; il n'a simplement aucune TVA à déduire. Si vous ajoutez de la TVA par erreur, vous la devez du seul fait de l'avoir facturée, et votre client ne peut pas la déduire. Pour une micro-entreprise, les factures à des clients professionnels établis en France devront être électroniques à partir du 1er septembre 2027, franchise comprise ; la réception de factures électroniques est obligatoire pour tous depuis le 1er septembre 2026.
Facture sans TVA : faut-il écrire HT ou TTC ?
Les prix s'indiquent hors taxes, ligne par ligne, et aucun montant de TVA ne doit apparaître. Le total est donc à la fois le total HT et la somme à payer : l'usage est d'écrire « Total HT » puis « Net à payer ». Pour une prestation de services à un particulier, la note doit indiquer la somme totale hors taxes et toutes taxes comprises : sans TVA, les deux montants sont identiques.
Faut-il mettre « TVA non applicable » sur un devis ?
L'article 293 E du CGI, qui impose la mention, vise la facture et la note d'honoraires, pas le devis. L'indiquer dès le devis évite pourtant les malentendus : le client professionnel sait qu'il n'aura pas de TVA à déduire, le particulier que le montant affiché est le prix final. Notre modèle de devis sans TVA porte la mention.
Peut-on facturer une association sans TVA ?
La TVA ne dépend pas du client : si vous êtes en franchise, vous facturez une association sans TVA avec la mention 293 B ; si vous êtes redevable, vous lui facturez la TVA. Quand c'est l'association qui facture, elle le fait sans TVA si l'opération est exonérée, sous conditions (gestion désintéressée, activités non lucratives prépondérantes) : par exemple des services à caractère social, éducatif, culturel ou sportif rendus à ses membres, ou des activités lucratives accessoires dont les recettes ne dépassent pas 81 051 € ni l'année précédente ni l'année en cours (article 261, 7-1° du CGI). Elle facture aussi sans TVA si elle est elle-même en franchise en base.
Non assujetti, exonéré ou en franchise : quelle différence sur la facture ?
En franchise, vous êtes assujetti à la TVA mais vous ne la facturez pas : mention 293 B. Une opération exonérée (santé, enseignement, location nue…) est dispensée de TVA par la loi : on cite l'article d'exonération. Un non-assujetti (un particulier, une association non lucrative qui remplit les conditions) n'exerce pas d'activité soumise à la TVA. « Hors champ » désigne une opération non imposable, comme une indemnité sans contrepartie. Ces différences comptent pour la facture électronique : la franchise y est soumise, les opérations exonérées au titre de l'article 261 (santé, enseignement…) et les opérations hors champ n'y sont pas soumises.
À partir de quel chiffre d'affaires faut-il facturer la TVA ?
Dès le jour où votre chiffre d'affaires de l'année dépasse 41 250 € (prestations de services) ou 93 500 € (ventes et hébergement) : la TVA s'applique aux opérations réalisées à partir de cette date. Et au 1er janvier, si le chiffre d'affaires de l'année précédente a dépassé 37 500 € ou 85 000 €. Les avocats, les auteurs et les artistes-interprètes ont des seuils propres : 50 000 € et 55 000 € pour leur activité réglementée ou artistique (œuvres d'architecture exceptées), 35 000 € et 38 500 € pour leurs autres opérations.