Depuis la polémique de 2025 autour du seuil unique à 25 000 €,
la question de la franchise en base de TVA pour les auto-entrepreneurs
est devenue l'une des plus recherchées par les indépendants.
Entre projet de réforme voté puis suspendu, chiffres contradictoires et rumeurs,
il est facile de s'y perdre.
Ce guide fait le point concrètement : quels seuils sont
en vigueur en 2026, ce qui s'est passé avec la réforme du seuil unique,
et quoi faire si vous approchez ou dépassez les plafonds.
À retenir :
le projet de seuil unique de TVA à 25 000 € (issu de la loi de finances pour 2025)
a été suspendu dès le 28 février 2025, puis définitivement abandonné
par la loi n° 2025-1044 du 3 novembre 2025.
En 2026, les seuils distingués par activité
(services vs ventes/hébergement) restent donc pleinement applicables.
1. La franchise en base de TVA, c'est quoi ?
La franchise en base de TVA (article 293 B du Code général des impôts)
permet à un entrepreneur de ne pas facturer la TVA à ses clients
tant que son chiffre d'affaires reste sous certains seuils.
En contrepartie, il ne récupère pas la TVA sur ses achats.
C'est le régime par défaut de la plupart des auto-entrepreneurs
et il implique deux obligations :
Faire figurer sur chaque facture la mention « TVA non applicable, article 293 B du CGI ». Attention, sortir de la franchise ne veut pas dire être exonéré : un sophrologue, par exemple, facture ensuite la TVA à 20 % (voir notre guide de facturation pour sophrologue).
Surveiller son chiffre d'affaires pour détecter tout franchissement de seuil.
Si vous découvrez le statut, notre guide pour
créer son auto-entreprise reprend les démarches
et les choix à faire avant la première facture.
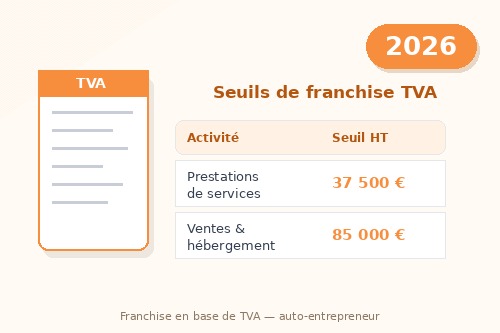
2. Les seuils de franchise TVA applicables en 2026
Deux catégories d'activité, deux jeux de seuils.
Chaque catégorie dispose d'un seuil principal
(qui fait basculer dans la TVA au 1er janvier de l'année suivante dès qu'il est dépassé une fois)
et d'un seuil majoré
(qui fait basculer dans la TVA en cours d'année dès qu'il est franchi).
Activité
Seuil de franchise
Seuil majoré
Prestations de services (BIC / BNC)
37 500 €
41 250 €
Ventes de marchandises, restauration, hébergement
85 000 €
93 500 €
Ces montants s'entendent en chiffre d'affaires hors taxes
et s'apprécient sur l'année civile (du 1er janvier au 31 décembre).
Pour une première année d'activité, ils sont proratisés
en fonction du nombre de jours d'activité.
Activité mixte :
si vous faites à la fois de la vente et de la prestation de services,
votre chiffre d'affaires total ne doit pas dépasser le seuil « ventes »
(85 000 €) et la part des prestations ne doit pas dépasser
le seuil « services » (37 500 €).
Les deux conditions doivent être respectées simultanément.
3. Chronologie de la réforme du seuil unique (25 000 €)
La loi de finances pour 2025 a prévu un seuil unique de franchise TVA à 25 000 €
(avec un seuil majoré à 27 500 €) applicable à toutes les activités,
services comme ventes. L'entrée en vigueur devait être rapide
et viser aussi bien les nouveaux auto-entrepreneurs que les activités existantes.
La mesure a provoqué une forte mobilisation des indépendants
(micro-entrepreneurs du numérique, artisans, coachs, thérapeutes, etc.)
dont une partie significative se serait retrouvée assujettie à la TVA
du jour au lendemain.
14 février 2025 : promulgation de la loi de finances pour 2025 (loi n° 2025-127) avec le seuil unique à 25 000 €.
28 février 2025 : le ministère annonce la suspension de la réforme jusqu'au 1er juin 2025, face à la contestation des indépendants.
30 avril 2025 : la suspension est prolongée jusqu'au 31 décembre 2025.
3 novembre 2025 : la loi n° 2025-1044 abandonne définitivement la réforme et fixe les seuils par activité (37 500 € / 85 000 €), applicables depuis le 1er mars 2025.
2026 : ces seuils s'appliquent toujours, la loi de finances pour 2026 ne les a pas modifiés (voir tableau ci-dessus).
Pourquoi c'est important :
beaucoup d'auto-entrepreneurs restent convaincus que le seuil est
désormais à 25 000 €. Ce n'est pas le cas.
La réforme ayant été abandonnée par le législateur,
les seuils de 37 500 € et 85 000 € continuent de s'appliquer en 2026.
4. Que se passe-t-il en cas de dépassement ?
Le code général des impôts distingue deux cas.
Dépassement du seuil majoré (41 250 € ou 93 500 €)
Vous perdez la franchise en base à compter du jour du dépassement (depuis 2025 ; avant, c'était le 1er jour du mois).
Concrètement : les opérations réalisées à partir de cette date (acomptes compris) sont soumises à la TVA
au taux applicable à votre activité.
Vous devez aussi demander un numéro de TVA intracommunautaire si vous n'en avez pas déjà un.
Dépassement du seuil de franchise (37 500 € ou 85 000 €), sans atteindre le majoré
Vous conservez la franchise jusqu'à la fin de l'année du dépassement,
puis vous basculez dans la TVA à partir du 1er janvier de l'année suivante.
Depuis 2025, un seul dépassement suffit : l'ancienne tolérance sur deux années consécutives a disparu.
Si votre chiffre d'affaires repasse ensuite sous le seuil, la franchise s'applique de nouveau au 1er janvier suivant.
Point à anticiper :
un dépassement du seuil majoré tombe souvent en fin d'année.
Émettre une facture le 15 novembre sans TVA puis une autre le 20 novembre
avec TVA, ça peut surprendre vos clients B2C.
Prévenez-les et adaptez votre logiciel de facturation à temps.
5. Checklist : comment préparer un passage à la TVA
Suivre le CA hors taxes mois par mois, et comparer avec les deux seuils (principal et majoré).
Simuler l'impact prix : hausse du TTC pour vos clients B2C, neutralité pour vos clients B2B assujettis.
Demander un numéro de TVA intracommunautaire auprès de votre service des impôts des entreprises (SIE).
Adapter vos modèles de facture : TVA calculée, taux appliqué, numéro de TVA intracommunautaire en pied de facture.
Choisir un régime de déclaration TVA (réel simplifié ou réel normal) adapté à votre volume.
Mettre à jour votre logiciel de facturation pour activer le calcul automatique de la TVA.
Penser que la franchise à 25 000 € est entrée en vigueur (elle ne l'est pas).
Oublier la mention « TVA non applicable, art. 293 B du CGI » sur les factures sans TVA.
Facturer avec TVA sans numéro de TVA intracommunautaire valide.
Croire qu'on n'a jamais de TVA à payer en franchise : la plupart des services achetés à une entreprise d'un autre pays de l'UE, comme la commission d'une plateforme de VTC, sont autoliquidés par l'acheteur (voir notre facture de chauffeur VTC).
Continuer à facturer sans TVA après un dépassement du seuil majoré.
Ne pas anticiper la hausse de prix pour les clients particuliers lors du passage à la TVA.
7. Et dans Yoyolo ?
Tant que votre compte est réglé en franchise (sans TVA), Yoyolo imprime la mention
« TVA non applicable, art. 293 B du CGI » sur vos factures, avoirs et devis. Yoyolo ne surveille pas
vos seuils à votre place : le tableau de bord montre votre chiffre d'affaires facturé mois par mois,
à comparer vous-même aux seuils. Le jour où vous passez à la TVA, un interrupteur dans votre profil
suffit : vous choisissez ensuite le taux ligne par ligne, et vos anciennes factures restent inchangées.
Conclusion
La franchise en base de TVA reste un avantage majeur du statut d'auto-entrepreneur
en 2026. Le projet de seuil unique à 25 000 € a été abandonné fin 2025,
et les seuils par activité en vigueur depuis 2025 restent la règle.
Le bon réflexe : connaître ses seuils,
surveiller son chiffre d'affaires
et faire des factures sans TVA conformes : voir notre modèle de facture sans TVA et la mention exacte.
Vous cherchez un logiciel de facturation qui imprime la mention de franchise pour vous
et vous laisse passer à la TVA d'un simple réglage le moment venu ?
Essayez Yoyolo gratuitement.
Questions fréquentes
Je suis freelance en prestation de services : quel seuil me concerne ?
Le seuil de franchise pour les prestations de services s'élève à 37 500 € de chiffre d'affaires hors taxes, avec un seuil majoré à 41 250 €. Au-delà, vous devenez redevable de la TVA.
Je fais de la vente en ligne : même règle ?
Non. Pour les activités de ventes de marchandises, restauration et hébergement, le seuil de franchise est plus élevé : 85 000 €, avec un seuil majoré à 93 500 €.
Et si je dépasse le seuil en cours d'année ?
Tout dépend du seuil concerné. Si votre chiffre d'affaires de l'année dépasse le seuil majoré (41 250 € en services, 93 500 € en ventes), vous facturez la TVA sur les opérations réalisées à compter du jour du dépassement. Si vous dépassez seulement le seuil principal (37 500 € ou 85 000 €), vous gardez la franchise jusqu'à la fin de l'année et facturez la TVA à partir du 1er janvier suivant : depuis 2025, il n'y a plus de tolérance sur deux ans.
La réforme à 25 000 € peut-elle revenir ?
La version initiale de la réforme a été abandonnée à l'automne 2025. Rien n'empêche cependant un futur texte de revenir sur la question des seuils de franchise. Surveillez les publications officielles sur service-public.fr et impots.gouv.fr pour être informé des éventuelles évolutions.
Prêt à facturer en franchise, puis avec TVA le moment venu ? Créez vos factures en quelques minutes : la mention 293 B est ajoutée pour vous tant que vous êtes en franchise. 30 jours d'essai gratuit sans carte bancaire, puis à partir de 6 € par mois, sans engagement.