Facture freelance : modèle gratuit, facturation au TJM et clients étrangers
Deux factures de freelance remplies, à télécharger en PDF, Word et Excel : une mission au taux journalier pour une agence française, et une mission pour un client belge en autoliquidation. Avec les délais de paiement, les plateformes et la facture électronique. Règles en vigueur en septembre 2026.
30 jours d'essai, sans carte bancaire, sans engagement.
2 287factures déjà envoyées
1 323 448,48 €montant facturé via Yoyolo
143entreprises actives
Publié le 27 septembre 2026 · 16 min de lecture
Ce que vous trouvez sur cette page
Une facture au taux journalier pour un client français, avec frais refacturés et échéance.
Une facture pour un client européen, en autoliquidation, avec les deux numéros de TVA.
Les délais de paiement, les pénalités et l'indemnité de 40 € à écrire.
Plateformes, facture en anglais, facture électronique : ce qui s'applique en 2026.
Rédigé par Lagrume SAS, éditeur de Yoyolo · Exemples chiffrés fictifs (freelances et clients inventés), montants identiques dans le texte et dans les fichiers à télécharger.
Développeur, consultant, rédacteur ou designer : quand on travaille en freelance, la plupart de ses clients sont des entreprises, et la facture doit dire des choses qu'une facture à un particulier ne dit pas. Voici deux modèles de facture freelance remplis, en PDF, Word et Excel : une mission au taux journalier (TJM) pour une agence française, et une mission pour un client belge en autoliquidation. Suivent les mentions, les délais de paiement et les cas particuliers : plateformes, facture en anglais, facture électronique.
En bref, une facture freelance entre professionnels contient :
Qui : votre nom suivi de « EI », votre adresse et votre SIREN, le nom et l'adresse du client.
Quoi : la mission, sa période, la quantité (jours) et le prix unitaire (votre TJM), et les frais refacturés sur leur propre ligne.
La TVA : 20 % en général, « TVA non applicable, article 293 B du CGI » en franchise, « Autoliquidation » pour une entreprise d'un autre pays de l'UE.
Quand payer : la date d'échéance (au plus 60 jours après la facture, ou 45 jours fin de mois si le contrat le prévoit), le taux des pénalités de retard, l'indemnité de 40 € et les conditions d'escompte.
Télécharger les modèles de facture freelance
Facture freelance au taux journalier (client français)
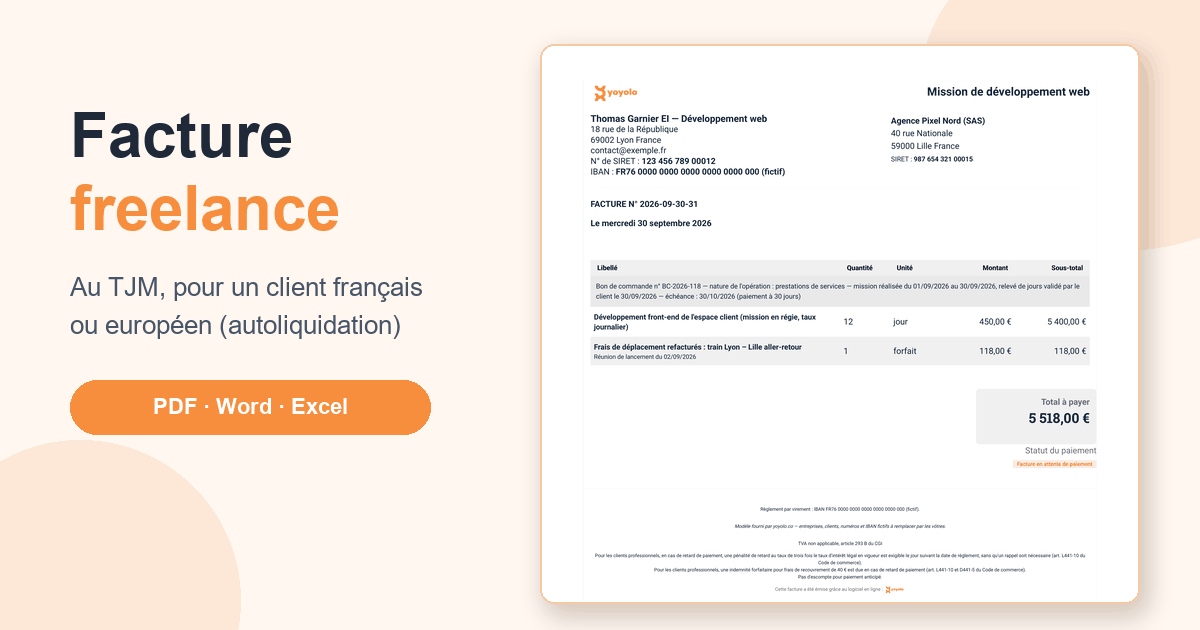
Développeur web en franchise de TVA, pour une agence : 12 jours × 450 € et un train refacturé, 5 518,00 €, échéance à 30 jours, pénalités de retard et indemnité de 40 €.
Modèle de facture freelance gratuit (PDF, Word, Excel)
Les deux factures existent aussi en Word, à compléter comme un courrier, et en Excel, où les totaux se recalculent quand vous changez le nombre de jours ou votre TJM. Tous les noms et numéros sont fictifs : remplacez-les par les vôtres.
Facture au TJM, client français
12 jours × 450 € et un train refacturé — 5 518,00 €, mention 293 B.
Premier exemple : Thomas Garnier EI, développeur web à Lyon, en franchise de TVA, a travaillé 12 jours en septembre pour l'Agence Pixel Nord, à Lille. L'agence a émis un bon de commande et validé son relevé de jours le 30/09/2026.
Facture n° 2026-09-30-31 du 30/09/2026 — mission au taux journalier, client français
Désignation
Qté
Unité
Prix unitaire
Total
Développement front-end de l'espace client (mission en régie, taux journalier)
12
jour
450,00 €
5 400,00 €
Frais de déplacement refacturés : train Lyon – Lille aller-retour, réunion de lancement du 02/09/2026
1
forfait
118,00 €
118,00 €
Total à payer
5 518,00 €
En plus des lignes, la facture indique le SIREN du client (compris dans son SIRET sur le PDF), le numéro de son bon de commande, la nature de l'opération (prestations de services), la période de la mission et l'échéance au 30/10/2026. Elle porte aussi la mention « TVA non applicable, article 293 B du CGI », l'IBAN, puis les trois mentions propres aux clients professionnels : pas d'escompte, pénalités de retard et indemnité de 40 €. Toutes les situations sans TVA sont détaillées dans notre article sur la facture sans TVA.
Les mentions obligatoires d'une facture freelance
Entre professionnels, la facture est obligatoire pour toute prestation, sans montant minimum, et elle se fait dès que la prestation est réalisée. Elle comporte :
votre nom suivi de « EI » ou « Entrepreneur individuel », votre adresse et votre SIREN ;
le nom et l'adresse du client ;
le numéro du bon de commande, si le client en a établi un avant la mission ;
un numéro unique, dans une séquence chronologique et continue, et la date de la facture ;
la date ou la période de la prestation ;
la désignation précise de chaque prestation, sa quantité et son prix unitaire hors taxes ;
les totaux, avec le taux et le montant de la TVA, ou la mention qui la remplace ;
la date de paiement, les conditions d'escompte, le taux des pénalités de retard et l'indemnité forfaitaire de 40 € pour frais de recouvrement ;
si vous facturez la TVA, votre numéro de TVA intracommunautaire sur chaque facture ; pour un client d'un autre pays de l'UE, votre numéro, celui du client et la mention « Autoliquidation », même en franchise.
Chaque mention manquante ou fausse expose à une amende de 15 €, plafonnée au quart du montant de la facture. Avec la réforme de la facturation électronique, quatre mentions s'ajoutent progressivement, au plus tard au 1er septembre 2027 pour les micro-entreprises : le SIREN du client, la nature de l'opération (pour un freelance, « prestations de services »), l'option pour le paiement de la TVA d'après les débits s'il y a lieu, et l'adresse de livraison, sans objet pour une prestation intellectuelle. Le modèle pour l'agence française indique déjà les deux premières.
Facturer au TJM ou au forfait
En régie, au TJM : une ligne par mission, le nombre de jours en quantité, l'unité « jour » et votre taux journalier en prix unitaire. Le fisc exige une quantité sur chaque ligne : « 12 jours × 450 € », avec l'intitulé précis de la mission, plutôt qu'un montant global. Indiquez la période et, si le client valide un relevé de jours, mentionnez-le ou joignez-le.
Une demi-journée : écrivez « 0,5 jour », ou utilisez une unité « demi-journée » au prix de la moitié de votre TJM.
Au forfait : une ligne par livrable (« Refonte de la page d'accueil, 1 forfait »), avec ce qui est compris. Le prix est fixé d'avance : si la mission prend moins de temps que prévu, vous gardez le forfait ; si elle en prend plus, c'est vous qui en portez le risque.
Mission longue : facturez chaque mois les jours réalisés, ou prévoyez un acompte au démarrage puis une facture de solde qui le déduit. Le devis ou le contrat le dit dès le départ.
Bon de commande : si votre client en a émis un avant la mission, son numéro est une mention obligatoire de la facture (article L441-9 du Code de commerce). Beaucoup de services comptables bloquent d'ailleurs le paiement d'une facture qui ne le cite pas.
Frais refacturés : ce n'est presque jamais un débours
Le billet de train que vous achetez à votre nom pour aller chez le client est un frais de votre activité. Vous le refacturez comme une ligne ordinaire, avec TVA si vous y êtes soumis, et il entre dans votre chiffre d'affaires. Le débours, exclu de la TVA, est une notion étroite : une dépense payée au nom et pour le compte du client, sur son mandat, refacturée à l'euro près et justifiée. Le cas est détaillé dans notre modèle de facture de débours.
Facturer un client étranger
Deuxième exemple : Claire Vidal EI, consultante en organisation à Bordeaux, en franchise de TVA, a mené une mission de 8 jours pour une société belge, Atelier Brabant.
Facture n° 2026-09-30-32 du 30/09/2026 — client établi en Belgique (autoliquidation)
Désignation
Qté
Unité
Prix unitaire
Total
Mission de conseil en organisation : diagnostic et trois ateliers d'équipe
8
jour
550,00 €
4 400,00 €
Total à payer
4 400,00 €
En règle générale, une prestation de services entre professionnels est imposable là où le client est établi (article 259-1 du CGI). Concrètement :
Client professionnel d'un autre pays de l'UE : pas de TVA française, et la mention Autoliquidation : c'est le client qui déclare la TVA chez lui. La facture indique votre numéro de TVA intracommunautaire et celui du client.
Votre numéro de TVA intracommunautaire : même en franchise, un micro-entrepreneur doit le demander à son service des impôts des entreprises dès sa première prestation pour une entreprise européenne, quel qu'en soit le montant, et aussi dès qu'il achète une prestation à une entreprise d'un autre pays de l'UE (logiciel, publicité en ligne).
La déclaration européenne de services (DES) : chaque mois au cours duquel vous avez réalisé une prestation pour un client professionnel européen (ou encaissé un acompte), vous la déposez auprès des douanes au plus tard le 10e jour ouvrable du mois suivant. En franchise, le formulaire papier (Cerfa n° 13694) est possible.
Client professionnel hors de l'UE (Suisse, Royaume-Uni, États-Unis…) : pas de TVA française, avec la mention « TVA non applicable – art. 259-1 du CGI ».
Particulier établi à l'étranger : la TVA française s'applique en principe, ou la mention 293 B en franchise. Exception : certaines prestations, comme le conseil, la publicité ou la cession de droits d'auteur, rendues à un particulier établi hors de l'UE, ne sont pas taxables en France.
Facture en anglais ou en devise étrangère : entre professionnels, une facture peut être rédigée dans une langue étrangère (pour un particulier, elle doit être en français), mais l'administration peut exiger une traduction certifiée lors d'un contrôle ; une version bilingue évite la difficulté. Les montants peuvent être exprimés en dollars ou en francs suisses, à condition que la TVA éventuelle soit indiquée en euros.
Délais de paiement, pénalités et indemnité de 40 €
Sans accord particulier, votre client professionnel a 30 jours après la réalisation de la prestation pour payer.
Au maximum, le délai convenu ne peut pas dépasser 60 jours après la date de la facture, ou 45 jours fin de mois si c'est prévu expressément. Une échéance « à 90 jours » pour une prestation de services dépasse ce plafond légal : c'est le client qui paie aussi tard qui s'expose à l'amende indiquée plus bas.
Pénalités de retard : le taux prévu ne peut pas être inférieur à trois fois le taux d'intérêt légal. À défaut de taux écrit, c'est le taux de refinancement de la Banque centrale européenne majoré de 10 points.
Indemnité forfaitaire de 40 € : elle est due de plein droit par un client professionnel en retard, pour chaque facture, en plus des pénalités.
Sanction : un client qui dépasse les délais légaux s'expose à une amende administrative pouvant atteindre 75 000 € pour une personne physique et 2 millions d'euros pour une société.
Si une facture reste impayée, voici comment faire une relance de facture impayée, du rappel courtois à la mise en demeure.
Freelance sur une plateforme : qui fait la facture ?
Certaines plateformes ou certains clients émettent la facture à votre place : c'est la facturation par mandat (on parle d'autofacturation quand c'est le client qui l'émet), autorisée par l'article 289 du CGI à plusieurs conditions :
un mandat de facturation préalable : aucune forme n'est imposée, mais gardez-en un écrit. Il devient obligatoire, avec une information écrite de votre service des impôts, si la plateforme est établie dans un pays hors UE sans accord d'assistance fiscale au recouvrement avec la France ;
votre acceptation de chaque facture émise en votre nom ;
la mention « Autofacturation » quand c'est le client qui émet la facture.
Dans tous les cas, vous restez entièrement responsable de vos obligations de facturation et de TVA : une mention 293 B oubliée ou un mauvais montant reste votre problème. Vérifiez dans les conditions de votre plateforme qui émet la facture, et au nom de qui, avant votre première mission.
Freelance et facture électronique
Un freelance a souvent presque tous ses clients en entreprise : la réforme le concerne directement, même en franchise de TVA.
Depuis le 1er septembre 2026, il doit pouvoir recevoir des factures électroniques par une plateforme agréée.
Au plus tard le 1er septembre 2027, il doit émettre ses factures à ses clients professionnels français au format électronique, par une plateforme agréée. Une facture PDF envoyée à la place expose alors à 50 € d'amende par facture, dans la limite de 15 000 € par an.
Clients étrangers et particuliers : pas de facture électronique obligatoire, mais, à partir du 1er septembre 2027, une transmission des données de ces ventes à l'administration (e-reporting), tous les deux mois pour un freelance en franchise.
Freelance en micro-entreprise : les chiffres de 2026
Plafond du régime micro : 83 600 € de chiffre d'affaires hors taxes pour des prestations de services. Il faut deux années consécutives au-dessus du plafond pour basculer au régime réel.
Cotisations sociales : 25,6 % du chiffre d'affaires encaissé pour une activité libérale non réglementée (consultant, développeur, en BNC), 21,2 % pour une prestation de services commerciale ou artisanale (BIC).
Versement libératoire de l'impôt sur le revenu, sous condition de revenu fiscal de référence : 2,2 % du chiffre d'affaires en BNC, 1,7 % en BIC.
Franchise de TVA : 37 500 € de chiffre d'affaires l'année précédente, avec une tolérance à 41 250 € dans l'année. Au-delà du seuil de tolérance, la TVA s'applique dès l'opération qui le franchit.
Conservation : gardez vos factures 10 ans (délai porté de 6 à 10 ans pour l'administration fiscale par la loi du 25 juin 2026).
Faire vos factures freelance avec Yoyolo
Yoyolo est un logiciel de facturation en ligne pour indépendants. Voici ce qu'il fait pour un freelance :
Vos jours au TJM : vous choisissez l'unité « Jour », vous saisissez votre taux journalier comme prix et le nombre de jours comme quantité. Enregistrez une prestation « Journée de conseil » une fois : son prix, son unité et sa description se remplissent ensuite tout seuls.
Les mentions entre professionnels : les pénalités de retard (trois fois le taux d'intérêt légal par défaut, taux modifiable dans votre profil), l'indemnité forfaitaire de 40 € et la mention sur l'escompte s'impriment sur chaque facture. Votre IBAN aussi.
La TVA : en franchise, la mention « TVA non applicable, art. 293 B du CGI » s'ajoute pour vous ; au réel, vous choisissez le taux sur chaque ligne.
L'envoi et le suivi : la facture part par e-mail, PDF joint. Votre client peut la payer par carte si vous activez Stripe, ou vous la marquez comme réglée à réception du virement. Pour un impayé, « Relancer pour impayé » prépare un e-mail que vous relisez avant de l'envoyer, et le tableau de bord affiche le total de vos impayés.
Le forfait mensuel : sur votre facture de forfait, choisissez l'action « Créer cette facture automatiquement » ; chaque mois, un clic sur le bouton « Créer les factures automatiquement » prépare les brouillons, que vous vérifiez puis envoyez.
La facture électronique : si votre compte est raccordé à la plateforme agréée partenaire de Yoyolo et que la fiche de votre client français porte son SIRET, Yoyolo dépose la facture électronique à l'envoi.
Ce que Yoyolo ne fait pas encore, et comment faire.
Délai de paiement : il n'y a pas de champ de date d'échéance. Écrivez votre délai (« Paiement à 30 jours à compter de la date de facture ») dans les mentions légales de votre profil : il s'imprime sur le PDF, mais la facture électronique déposée sur la plateforme indique pour l'instant « Paiement à réception de la facture ».
Votre numéro de TVA intracommunautaire : si vous facturez la TVA, renseignez-le dans le champ « Numéro de TVA » de votre profil : il s'imprime en pied de page de chaque facture. En franchise, ce champ n'existe pas : écrivez le numéro dans les mentions légales de votre profil.
Clients étrangers : Yoyolo propose la France, la Belgique, le Luxembourg, la Suisse et Monaco. Le numéro de TVA du client, renseigné dans sa fiche, s'imprime sous son adresse sur les factures faites depuis « Créer une facture » ; une facture copiée, créée automatiquement ou issue d'un devis n'imprime ni ce numéro ni le pays du client, tant que vous ne la modifiez pas. La mention « Autoliquidation » n'est pas ajoutée pour vous. Si vous facturez la TVA, mettez les lignes à 0 % et ajoutez la mention par le bouton « Ajouter un libellé » de la facture. En franchise, la mention 293 B s'imprime d'office : pour une facture à un client européen, remplacez-la avant de créer la facture, en écrivant dans le « Motif d'exonération de TVA » de votre profil « TVA non applicable en France (article 259-1 du CGI). Autoliquidation : TVA due par le preneur » (c'est ce qui a servi pour le modèle PDF). Si vos « Mentions légales pour les factures » parlent déjà de l'exonération de TVA (« 293 B », « TVA non applicable », « franchise en base de TVA »), retirez cette phrase le temps de cette facture : sinon c'est elle qui s'imprime, et le motif n'apparaît pas. Le motif est repris du profil à la création de la facture et à chaque modification : si vous devez retoucher la facture européenne, faites-le avant de remettre votre profil comme avant. Une facture copiée ou recréée automatiquement garde le motif de la facture d'origine, mais reprend vos mentions légales du moment : la phrase sur l'exonération de TVA doit en être absente là aussi ; la modifier lui redonne le motif du profil. Ensuite, videz le champ du motif (Yoyolo y remet la mention 293 B) pour vos autres factures et pour vos devis, qui lisent ce motif dans le profil à chaque affichage.
Demi-journée : les quantités sont des nombres entiers. Utilisez une unité « Demi-journée » au prix de la moitié de votre TJM.
Langue et devise : les factures sont rédigées en français, en euros ou en francs suisses.
Ces fonctions peuvent être ajoutées. Si l'une d'elles vous manque (autres pays de l'UE, facture en anglais, date d'échéance, autoliquidation réglée pour vous), dites-le-nous : les demandes des utilisateurs nous aident à choisir ce que Yoyolo ajoute.
Rédigé par Lagrume SAS, éditeur de Yoyolo. Règles vérifiées aux sources officielles le 27 septembre 2026. Cet article donne une information générale : pour une situation particulière, rapprochez-vous de votre service des impôts ou d'un expert-comptable.
Questions fréquentes
Quelles mentions doit contenir une facture freelance ?
Votre nom suivi de « EI », votre adresse et votre SIREN ; le nom et l'adresse du client ; un numéro unique qui suit une séquence continue ; la date de la facture et la date ou la période de la mission ; le détail de chaque prestation (quantité, prix unitaire hors taxes) ; les totaux ; la TVA avec votre numéro de TVA intracommunautaire, ou la mention qui la remplace. Entre professionnels, ajoutez la date d'échéance, le taux des pénalités de retard, l'indemnité forfaitaire de 40 €, les conditions d'escompte et, si le client en a émis un, le numéro de son bon de commande.
Comment facturer au TJM ?
Une ligne par mission, avec le nombre de jours en quantité, l'unité « jour » et votre taux journalier en prix unitaire : par exemple 12 jours × 450 € = 5 400 € HT. Indiquez la période de la mission et, si votre client valide un relevé de jours, joignez-le. Le fisc exige une quantité sur chaque ligne : un montant global sans détail ne suffit pas.
Un freelance auto-entrepreneur facture-t-il la TVA ?
Pas tant qu'il reste en franchise en base : en 2026, jusqu'à 37 500 € de chiffre d'affaires de prestations de services, avec une tolérance à 41 250 € dans l'année. Ses factures portent alors la mention « TVA non applicable, article 293 B du CGI ». Au-delà, il facture la TVA, en général à 20 %. Pour un client professionnel d'un autre pays de l'UE, c'est l'autoliquidation qui s'applique.
Comment facturer un client étranger en freelance ?
Pour une entreprise établie dans un autre pays de l'UE : pas de TVA française, la mention « Autoliquidation », votre numéro de TVA intracommunautaire et celui du client, puis une déclaration européenne de services auprès des douanes. Pour une entreprise hors de l'UE : pas de TVA française, avec la mention « TVA non applicable – art. 259-1 du CGI ». Pour un particulier étranger, la TVA française s'applique en principe, sauf certaines prestations (conseil, publicité, droits d'auteur) rendues à un particulier établi hors de l'UE.
Quel délai de paiement pour une facture freelance ?
Sans accord particulier, 30 jours après la réalisation de la prestation. Vous pouvez convenir d'un délai plus long, mais jamais plus de 60 jours après la date de la facture, ou 45 jours fin de mois si c'est prévu expressément. En cas de retard, le client doit les pénalités prévues et une indemnité forfaitaire de 40 € par facture.
Faut-il faire une facture pour une petite mission ?
Oui. Entre professionnels, toute prestation donne lieu à une facture, sans montant minimum. Ne pas facturer expose à une amende pouvant atteindre 50 % du montant de la transaction, ramenée à 5 % si l'opération figure bien dans votre comptabilité.
Peut-on faire une facture en anglais ou en dollars ?
Oui, entre professionnels. Une facture peut alors être rédigée dans une langue étrangère, mais l'administration peut exiger une traduction certifiée lors d'un contrôle : une version bilingue évite cette difficulté. Pour un particulier, la facture doit être en français. Les montants peuvent être exprimés dans n'importe quelle monnaie, à condition que la TVA éventuelle soit indiquée en euros.
Un freelance est-il concerné par la facture électronique ?
Oui, même en franchise de TVA. Il doit pouvoir recevoir des factures électroniques depuis le 1er septembre 2026, et émettre ses factures à ses clients professionnels français au format électronique, par une plateforme agréée, au plus tard le 1er septembre 2027. Pour ses clients étrangers et ses clients particuliers, ce sont les données de ces ventes qu'il transmettra (e-reporting).
Prêt à facturer votre prochaine mission ? Créez votre première facture de mission en quelques minutes. 30 jours d'essai gratuit sans carte bancaire, puis à partir de 9 € par mois, sans engagement.
Téléchargements
Facture freelance au taux journalier (client français)
Développeur web en franchise de TVA, pour une agence : 12 jours × 450 € et un train refacturé, 5 518,00 €, échéance à 30 jours, pénalités de retard et indemnité de 40 €.